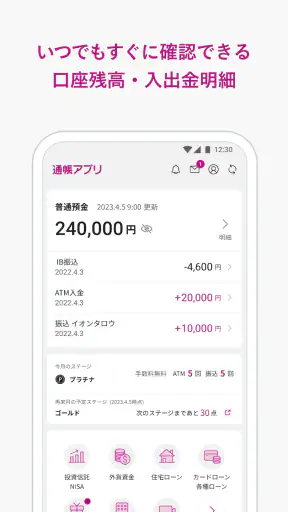
家計の口座を確認するたびに、ブラウザを開いてログインするのが面倒に感じる人は多いと思います。私が試したイオン銀行通帳アプリ かんたんログイン&残高・明細の確認は、イオン銀行の預金残高と入出金明細を、スマートフォンで手早く見るための金融アプリです。家賃や光熱費の引落しを確認したいとき、給料の入金を見たいとき、買い物後の残高を確認したいときに、通帳を持ち歩く感覚で使えます。
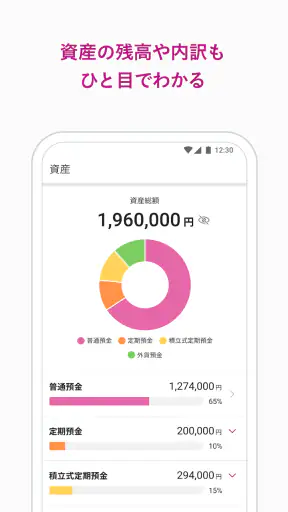
特に印象に残ったのは、資産運用を細かく管理するためというより、毎日の口座確認に目的を絞っている点です。家計簿アプリのように複数の銀行やカードを一つにまとめるタイプとは違い、イオン銀行の口座を中心に見たい人向けです。無料で使えるため、まず日常の残高確認をスマートフォンへ移したい人には試しやすい選択肢だと感じました。
家族で使う場面では「見る人」と「口座の持ち主」を分けて考えたい
家庭でありがちな場面を考えてみます。たとえば、食材を買いに出た家族が、共有しているイオン銀行口座の残高を確認したいとします。紙の通帳を持っている人に連絡して残高を聞くより、口座の管理を担当している本人がアプリで確認したほうが早いでしょう。入金や引落しの結果をその場で見られるので、「今月の支払いは済んだか」「給料は入ったか」といった確認を短時間で終えられます。
一方で、このアプリを入れれば家族全員が同じ口座を安全に共有できる、と考えるのは避けたほうがよいです。金融アプリでは、端末を誰が使うか、ログイン状態を誰が見られるかが重要になります。私は、口座名義人のスマートフォンに入れて、家計を一緒に考える相手には残高や明細を必要な範囲で伝える使い方が現実的だと思います。
共有タブレットや家族共用のスマートフォンで使う場合は、便利さよりも表示内容の扱いを先に考えるべきです。入出金明細には、買い物や振込の履歴が残ります。残高だけを見せたいつもりでも、明細まで見られる環境なら、個人の支出や入金も知られる可能性があります。家計の透明性と個人のプライバシーは同じものではありません。家族で使うほど、端末の管理者を決めておくことが大切です。
私なら、共有端末には常用しません。自分専用のスマートフォンに入れ、必要なときだけ家計の相手へ数字を伝えます。家族がそれぞれ自分の口座を持っている場合も、各自の端末で自分の口座を確認するほうが、口座の境界を保ちやすいでしょう。このアプリは家族向けの管理サービスというより、口座名義人が自分の預金を確認するための道具として見るのが適切です。
最初に決めたい端末と口座の境界
使い始める前に、どの端末で使うかを決めておくと、後から混乱しにくくなります。自分のスマートフォンだけで使うのか、家計担当者の端末に限定するのか、家族にも確認を任せるのか。この順番を曖昧にしたまま設定すると、便利さを優先してログイン情報を共有したくなるかもしれません。
私は、ログインに必要な情報を家族間でそのまま渡す方法はおすすめしません。アプリの役割は残高と明細を確認しやすくすることなので、家計の共有が目的でも、認証情報まで共有する必要はないはずです。口座を見せる必要があるときは、口座名義人が画面を確認し、必要な内容だけを口頭で伝えるほうが管理しやすいです。
また、複数のイオン銀行口座を家族で使っている場合、どの口座を確認しているのかを毎回意識したいところです。生活費用、貯蓄用、個人用の口座があると、残高だけを見て判断すると取り違えが起きます。明細を開いたときに、入金や引落しの内容と確認対象の口座が一致しているかを見る習慣をつけると、家計の記録を誤りにくくなります。
この点は、複数の金融機関をまとめて表示する家計簿アプリとは違う部分です。まとめて比較できるアプリは全体像を把握しやすい反面、連携設定や分類の調整が必要になることがあります。こちらはイオン銀行の口座確認に集中できるので、複雑な家計管理よりも、まず明細を確実に見ることを優先する人に合っています。
残高だけでなく明細を家計の記録に使う
残高確認だけなら、短時間で終わります。しかし、私が便利だと感じたのは、入出金明細を家計の振り返りに使える点です。たとえば月末に、引落しが予定どおり行われたかを確認し、家賃や公共料金などの固定費を見直します。残高が減った理由を明細で追えるため、「なぜ足りないのか」を感覚だけで判断せずに済みます。
おすすめは、給料日や大きな引落しの後に確認する習慣です。毎日何度も見るより、生活の区切りに合わせたほうが、家計の変化を把握しやすくなります。入金後に残高を確認し、数日後に主な引落しを確認するだけでも、予定と実績のずれに気づきやすくなります。
家計簿アプリの代わりとして使う場合には、できることとできないことを分けて考える必要があります。このアプリは明細の確認には向いていますが、家族全員の支出を自動的に分類して、予算やグラフで管理する目的なら、専門の家計簿アプリのほうが便利でしょう。私は、明細の一次確認をこのアプリで行い、必要なら別の方法で月ごとの集計をする使い分けが合うと思います。
もう一つの実用的な使い方は、引落し結果の確認を連絡の代わりにすることです。家計を担当する人が「今月の支払いは大丈夫」と伝えるだけでなく、実際の明細を見て確認できます。もちろん、家族にすべての取引を見せる必要はありません。共有する情報の範囲を決めておけば、確認作業だけを協力しやすくなります。
ログインの手軽さと、金融アプリとしての慎重さ
アプリ名に「かんたんログイン」とあると、設定もすべて簡単だと思いがちです。実際には、金融サービスでは本人確認やログイン情報の扱いを軽く考えないほうがよいです。最初の設定では、画面の案内を急がず、どの口座を登録しているのか、誰の端末で使っているのかを確認しながら進めたいです。
手軽に残高を見られることは大きな長所ですが、スマートフォンを家族や他人に貸す習慣がある人には注意が必要です。端末のロックを解除した状態で渡さない、アプリを開いたまま離れない、通知や画面表示に口座情報が出ないか確認する、といった基本的な扱いが重要です。アプリが便利になるほど、端末そのものが家計情報の入口になります。
機種変更や端末の共有を考えている人は、移行の前に旧端末での利用状態を整理しておくと安心です。新しい端末で使えるようになったからといって、古い端末を家族へそのまま渡すのは避けたいところです。不要になった端末では、金融アプリだけでなく、保存されたログイン情報や端末の利用者も確認してから手放すべきです。
また、外出先で残高を確認するときは、周囲から画面を見られない場所を選びたいです。駅や店内で一瞬見るだけでも、残高や取引内容が表示されます。私は、急いでいるときほど残高だけを確認して、明細の詳しい確認は落ち着いた場所で行うようにしています。これは機能の問題ではなく、金融情報を扱うアプリを使う上での実用的なコツです。
家族間の連絡をスムーズにする使い方
夫婦やパートナーで生活費を管理している場合、アプリを確認の起点にすると会話が具体的になります。「残高が少ない」という印象だけで話すのではなく、どの引落しが終わり、次に何を見込むのかを明細から確認できます。私は、支払いのたびに細かく報告するより、月の区切りで一緒に確認する方法が負担になりにくいと感じます。
ただし、アプリの画面を見せることを家族への義務にしてしまうと、便利な道具が監視の道具になりかねません。共有口座の支出と個人の支出を分けて話す、確認する曜日を決める、必要な金額だけを伝えるなど、家庭ごとのルールを作ることが大切です。アプリには家庭内の合意を自動で作る機能はないので、使う人同士の取り決めが中心になります。
高齢の家族を支える場面では、本人の同意を得た上で、口座の確認方法を一緒に練習する使い方も考えられます。大きな入金や引落しを確認するだけなら、紙の通帳を持ち歩くよりスマートフォンのほうが扱いやすい場合があります。ただし、家族が代わりにログイン情報を管理する場合は、本人が何を許可しているのかを明確にしておきたいです。
逆に、子どもにお金の流れを学ばせるために使う場合は、実際の口座を自由に操作させるより、保護者が画面を見せながら説明するほうが安全です。年齢区分は三歳以上ですが、これは金融情報を子どもが自分で管理できるという意味ではありません。年齢に関係なく、口座情報を扱う人の理解と家庭内の監督が必要です。
年齢表示と信頼できる使い方
このアプリは金融カテゴリのアプリで、開発元はAEON Bank, Ltd.です。ストア上の対象年齢は三歳以上ですが、実際の利用者として想定したいのは、自分の銀行口座を管理する人です。子どもが端末を操作できる年齢であっても、残高や明細を見せるかどうかは、家庭の判断で決めるべきでしょう。
家族のスマートフォンに入れるときは、誰がアプリを更新し、端末のロックを管理するかも決めておきたいです。家族の誰かが端末を買い替えたとき、以前の利用者がそのまま見られる状態になっていないかを確認することも大切です。共有を便利にするより、利用者を限定するほうが安心できる家庭もあります。
評価は平均で3.1、寄せられた評価はおよそ四千件です。多くの人に使われている一方で、金融アプリは端末環境やログイン状況によって使い心地が変わりやすいジャンルです。評価の数字だけで判断せず、自分が必要としているのが「すぐ残高を見ること」なのか、「家計全体を分析すること」なのかを先に考えるのがおすすめです。
私は、銀行口座の確認をできるだけ短い手順で済ませたい人には好印象でした。反対に、家族全員の口座を一画面で管理したい人、支出を自動分類したい人、複数の金融サービスを横断して見たい人には、別の家計管理サービスを探したほうが満足しやすいでしょう。このアプリの強みは広さではなく、イオン銀行の預金確認に絞ったわかりやすさです。
利用前に知っておきたい向き不向き
向いているのは、イオン銀行を主な生活口座として使い、残高や入出金をこまめに確認したい人です。引落しの確認を忘れやすい人、紙の通帳を持ち歩きたくない人、家計の担当者として入金と支払いを確認したい人にも便利です。無料なので、まず日常の確認手段として試して、必要な範囲で使い続ける判断ができます。
一方、イオン銀行の口座をほとんど使っていない人には、導入する意味が薄いです。銀行をまたいだ資産管理が目的なら、最初から複数口座に対応した家計管理アプリのほうが手間を減らせます。投資、ローン、カード、ポイントまで一つの画面で見たい人にとっては、残高と明細の確認に重点を置くこのアプリだけでは物足りないでしょう。
現在のバージョンは4.5.0で、対応する最低OSは9です。インストール前には、自分のスマートフォンが条件を満たしているか確認しておくと安心です。アプリが入った後も、端末の空き容量やOSの状態によって操作感が変わることがあります。金融アプリは、残高を確認したいときに開けることが重要なので、普段から端末の更新やロック設定を後回しにしないほうがよいです。
利用者数は一百万以上に達しており、長く提供されているアプリです。リリースは二千十六年三月三十日で、短期間だけ使われる試験的なアプリという印象ではありません。ただし、長く使われていることと、すべての人に最適であることは別です。家計の規模や家族構成によって、必要な管理方法は変わります。
レビュー数はおよそ千五百件あります。私は、こうした数字を安心材料の一つとして見つつも、実際には自分の利用目的を優先します。毎朝残高を見るだけなら機能が多すぎる必要はありません。逆に、家計を細かく分析したいなら、専用ツールとの組み合わせを考えるべきです。
家庭の口座確認を軽くするための現実的な選択
このアプリを使って感じた一番の価値は、残高と入出金明細を確認するまでの心理的な負担が小さいことです。給料日の入金、予定していた引落し、家族で使う生活費の動きを、必要なタイミングで確認できます。紙の通帳を記帳しに行く方法や、毎回ブラウザで銀行サイトを開く方法と比べると、日常の確認には向いています。
ただし、家族で使うなら、アプリを共有することと家計を共有することを混同しないでください。口座名義人、端末の利用者、明細を見せる相手を分けて考えるだけで、不要なトラブルを避けやすくなります。私なら、自分の端末に入れて、月の決まった日に家計の相手と必要な項目だけを確認します。
価格は無料で、対象年齢は三歳以上です。イオン銀行を使っていて、預金の動きを手早く把握したい人なら、導入のハードルは低いでしょう。反対に、複数銀行をまとめたい人や、家族全員の支出を自動で管理したい人は、別の家計簿アプリや銀行サービスのほうが目的に合います。
私の結論は、家庭の金融情報を広く共有するアプリではなく、イオン銀行の口座を持つ本人が、必要なときに確実に確認するための専用アプリとしておすすめできる、というものです。家族との連携はルール作りで補い、ログイン情報と端末は慎重に扱う。この前提を守れるなら、日々の残高確認と引落しチェックをかなり身近な作業にしてくれます。


